

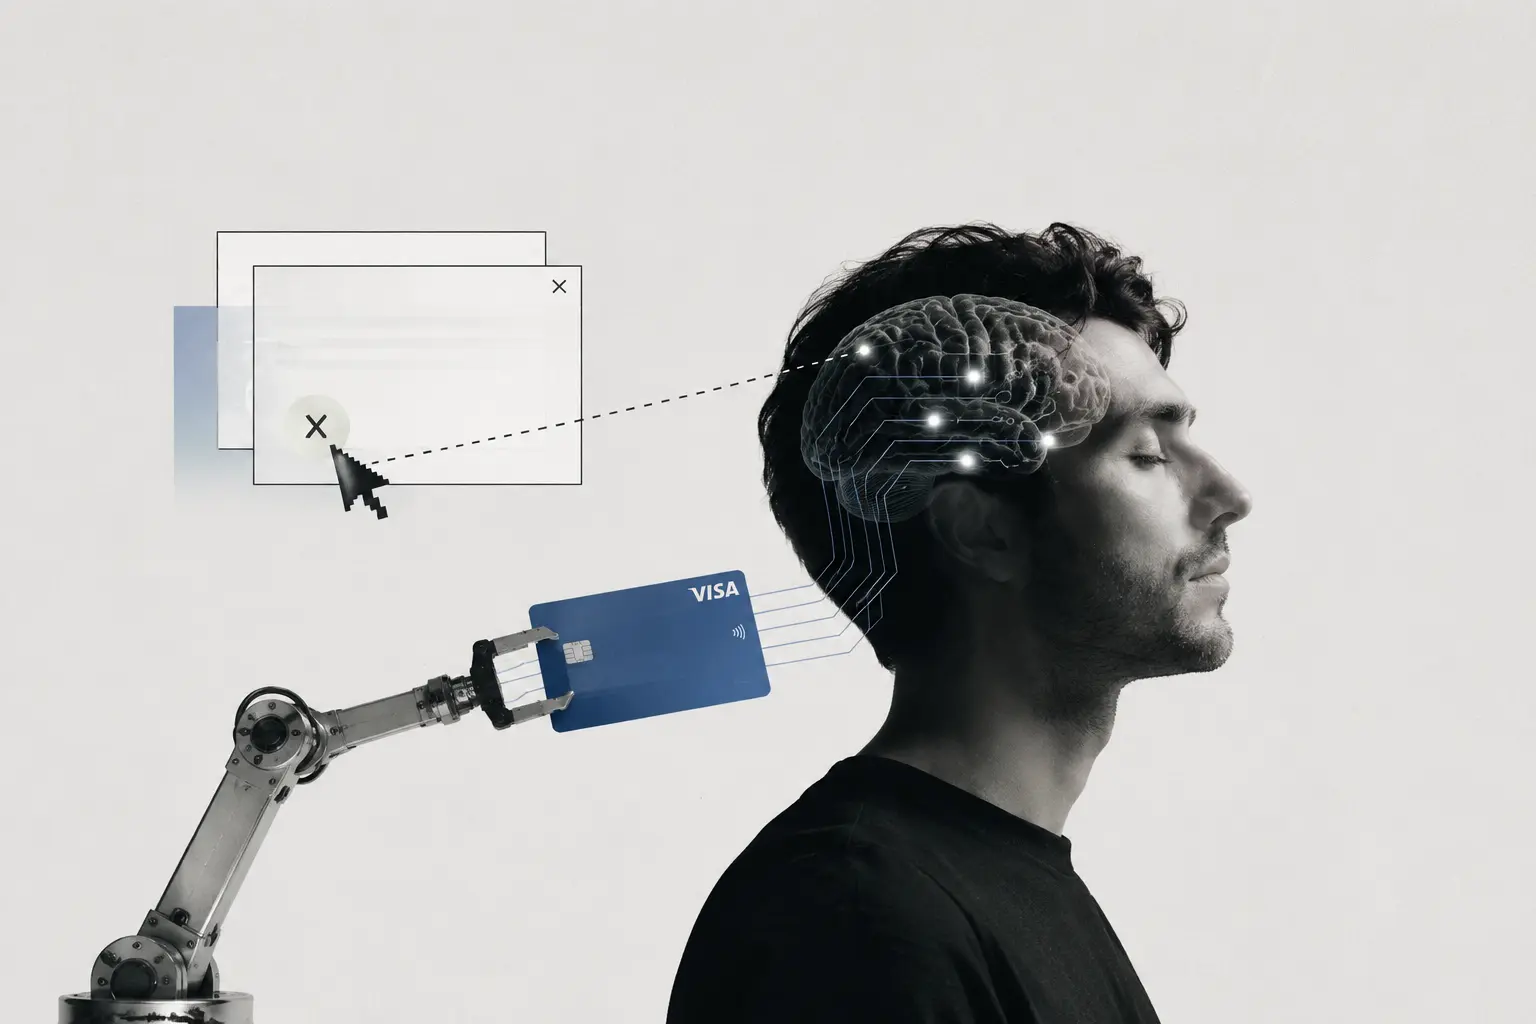
«ساعت صفر» تجارت عاملمحور: ویزا کارت اعتباری خود را به جیب ۴۰۰ میلیون عامل هوشمند انداخت؛ حالا دیگر فقط پیشنهاد نمیدهند، میخرند.
«کلیک نهایی» به دست ماشین سپرده شد
در میانه انقلاب عاملهای خودکار (Autonomous Agents) که از GPT-5.5 تا Grok Build و Fable 5 را در بر میگرفت، یک حلقه مفقوده همیشه آزاردهنده باقی مانده بود: حلقه پرداخت – آخرین مانع فیزیکی بین «پیشنهاد هوشمند» و «اجرای نهایی». اگر یک عامل هوشمند میتواند کد بنویسد، ایمیل بفرستد، ویدیو بسازد، چرا نمیتواند یک جفت کفش بخرد؟ چرا برای آخرین گام، کاربر هنوز باید از چتبات خارج شود، کارت بانکیاش را وارد کند و دکمه «پرداخت» را بزند؟
امروز، این مانع برای همیشه فرو ریخت. ویزا (Visa) رسماً اعلام کرد که شبکه پرداخت خود را مستقیماً درون ChatGPT جاسازی کرده است. از این لحظه به بعد، عاملهای هوشمند ChatGPT نهتنها میتوانند محصولاتی را پیشنهاد دهند، بلکه میتوانند بهطور مستقل و خودکار خرید را انجام داده و معامله را نهایی کنند – و این قابلیت برای هر فروشگاهی در جهان که ویزا را میپذیرد، قابل استفاده خواهد بود. OpenAI فناوری تعامل، تصمیمگیری و آغاز خرید توسط عاملها را فراهم میکند، و ویزا به عنوان بزرگترین شبکه پرداخت جهان (بهغیر از چین)، لایه مجوزدهی و نظارت بر تقلب را در مقیاس عظیم تأمین میکند.
سه بازیگر اصلی این لحظه تاریخی عبارتاند از: OpenAI که با این حرکت، ChatGPT را از یک «دستیار مکالمهگر» به «عامل اجرایی تمامعیار» تبدیل میکند؛ ویزا که با چسبیدن به زیرساخت هوش مصنوعی، خود را از یک «مجری تراکنش» به «معمار اعتماد در عصر عاملها» بازتعریف میکند؛ و میلیونها تاجر خُرد در سراسر جهان که ناگهان درهای فروشگاهشان به روی ۴۰۰ میلیون کاربر فعال ماهانه ChatGPT – و عاملهای هوشمند آنها – باز شده است. پارادوکس عمیق ماجرا این است: دقیقاً در لحظهای که نگرانیها از «تصاحب مشاغل توسط هوش مصنوعی» به اوج خود رسیده، ویزا و OpenAI به هوش مصنوعی کیف پول هم دادهاند – نه برای خرید برای ما، که به جای ما.
بخش فنی/معماری: از «پیشنهاد» تا «اجرای نهایی» – معماری اعتماد در سه لایه
مکانیزم فنی این یکپارچگی فراتر از یک «API ساده پرداخت» است. بر اساس اسناد منتشرشده توسط ویزا و OpenAI، سه لایه معماری این قابلیت را ممکن ساخته است:
۱. لایه مجوزدهی پویا (Dynamic Authorization Layer): هر تراکنش توسط عامل هوشمند باید در لحظه توسط ویزا تأیید شود. سیستم ویزا در زمان واقعی (Real-Time) پنج مؤلفه را بررسی میکند: (الف) اعتبار کاربر (کارت ویزا به حساب ChatGPT متصل شده)، (ب) سقف هزینه تعیینشده توسط کاربر، (ج) ریسک تقلب مبتنی بر الگوی رفتاری عامل، (د) احراز هویت عامل (Agent Authentication) برای جلوگیری از جعل و (هـ) تطابق با قوانین منطقهای. ویزا اعلام کرده است که این سیستم میتواند «میلیونها تراکنش همزمان توسط عاملها» را پردازش کند – عددی که حجم فعلی خردهفروشی آنلاین جهانی را تحتالشعاع قرار میدهد.
۲. لایه عامل تجاری (Agentic Commerce Protocol): این لایه حاصل همکاری قبلی OpenAI با استریپ (Stripe) است – پروتکلی که حول «توکنهای پرداخت یکبار مصرف با اعتبار کوتاهمدت» کار میکند. در این مدل، عامل هوشمند به جای دسترسی به اطلاعات کامل کارت کاربر، یک توکن یکبار مصرف دریافت میکند که تنها به یک فروشنده خاص، با سقف مشخص و زمان انقضای چند دقیقهای محدود است. حتی اگر یک عامل بدخواه این توکن را رهگیری کند، پس از اتمام تراکنش کاملاً بیاعتبار میشود.
۳. لایه تشخیص تقلب مبتنی بر الگوی عامل (Agentic Fraud Pattern Recognition): ویزا اعلام کرده است که مدلهای یادگیری ماشین خود را به طور ویژه برای تشخیص «رفتارهای پرداختی غیرعادی توسط عاملها» بازآموزی داده است. مثلاً اگر یک عامل ناگهان شروع به انجام دهها تراکنش به مقصد فروشگاههای عجیب و غریب کند، سیستم بهطور خودکار تراکنش را مسدود و از کاربر تأیید مجدد میخواهد. این سطح از نظارت، سطح جدیدی از «اعتماد برنامهریزیشده» (Programmed Trust) را ایجاد میکند که ویزا آن را «برای هر فروشگاهی که کارت ویزا را میپذیرد» در دسترس قرار داده است.
بخش مالی/اقتصادی: «جنگ بیصدای زیرساخت» و معمای کارمزد ۴ درصدی
اطلاعات مالی این همکاری شفاف نیست – هیچ جزئیاتی از توافق تقسیم درآمد بین OpenAI و ویزا اعلام نشده است – اما ارقامی که از گوشه و کنار بیرون میزند، تصویری از یک «جنگ زیرساختی» عظیم را ترسیم میکند:
- ویزا در گزارش سهماهه دوم مالی ۲۰۲۶ (منتهی به مارس) درآمد خالص ۱۱.۲ میلیارد دلاری (۱۷ درصد رشد سالانه) و درآمد حاصل از «خدمات ارزش افزوده» (Value-Added Services) بهمیزان ۲۷ درصد رشد را ثبت کرده است. این همکاری، پتانسیل باز کردن جریان درآمدی کاملاً جدیدی را برای ویزا دارد: کارمزد تراکنشهای عاملمحور.
- OpenAI پیشتر در ژانویه ۲۰۲۶ اعلام کرده بود که کارمزد ۴ درصد از تراکنشهای تکمیلشده از طریق سرویس «تسویه فوری» (Instant Checkout) خود – که با استریپ پیادهسازی شده بود – دریافت میکند. هرچند آن سرویس در آوریل ۲۰۲۶ به دلیل مشکلات فنی و اعتمادی موقتاً متوقف شد، اما با پشتیبانی ویزا، این نرخ اکنون میتواند به یک استاندارد صنعتی تبدیل شود. در مقام مقایسه، کارمزد آمازون بین ۸ تا ۱۵ درصد است. ۴ درصد یعنی شوک قیمتی به کل صنعت خردهفروشی آنلاین.
- ارزش بازار سهام ویزا در زمان اعلام این خبر حدود ۳۲۲ دلار و ارزش بازار آن حدود ۶۱۸ میلیارد دلار برآورد میشود – با نسبت P/E حدود ۲۸.۳۴. اما نکته جالب اینجاست که تحلیلگران مؤسسه AInvest معتقدند «هدف این همکاری افزایش کوتاهمدت سهام نیست، بلکه قفل کردن ویزا به عنوان زیرساخت پیشفرض اقتصاد عاملمحور در مقیاس دهه آینده است».
پیشبینیهای بازار حیرتانگیز است. بر اساس گزارش Logicbroker، بیش از ۹۰ درصد از مدیران ارشد شرکتها انتظار دارند که عاملهای هوش مصنوعی حداقل ۲۰ درصد از سفارشات آنلاین را تا سال ۲۰۲۷ تحت تأثیر قرار دهند، و بیش از یک سوم آنها معتقدند هوش مصنوعی میتواند بیش از نیمی از تراکنشهای تجارت الکترونیک را شکل دهد. مشاوران بین (Bain) نیز پیشبینی کردهاند که بازار «تجارت عاملمحور» در آمریکا به تنهایی تا سال ۲۰۳۰ به ۳۰۰ تا ۵۰۰ میلیارد دلار (۱۵ تا ۲۵ درصد کل تجارت الکترونیک) برسد. ویزا با این همکاری، در حال دریافت «مالیات بر هوش» است.
بخش استراتژی رقبا: سه واکنش، سه اردوگاه متخاصم
۱. Google (Gemini) – اردوگاه پروتکل باز: گوگل که در I/O 2026 از «پروتکل جهانی تجارت» (UCP) و AP2 خود رونمایی کرده بود، مستقیماً به ویزا-OpenAI شلیک کرد. ساندار پیچای در بیانیهای بدون نام بردن از رقبا گفت: «ما با AP2 سیستمی ساختیم که عاملها میتوانند با استفاده از قراردادهای دیجیتال رمزنگاریشده (به نام “Mandates”)، در محدودههای از پیش تعیینشده پرداخت کنند – بدون نیاز به کارت اعتباری یا واسطه سنتی». گوگل با مشارکت Klarna و Stripe، در حال ایجاد یک «لایه پرداخت متنباز» برای عاملها است که به ویزا و Mastercard وابسته نیست. رقابت اصلی این است: انحصار کارتهای اعتباری (مدل ویزا) در برابر دموکراسی پرداخت رمزنگاریشده (مدل گوگل).
۲. Anthropic (Claude) – اردوگاه «امنیت بالاتر از همه»: انتروپیک که تازه Fable 5 و Mythos 5 را روانه بازار کرده، هنوز لایه پرداخت مستقیم به عاملهای خود اضافه نکرده است. اما آنها اخیراً «Claude Agent SDK» را منتشر کردهاند که به توسعهدهندگان اجازه میدهد عاملهای سفارشی بسازند. داریو آمودی در مصاحبهای غیررسمی گفته: «ما تا زمانی که نتوانیم امنیت پرداخت را در سطح “اثبات ریاضی” تضمین کنیم، کارت اعتباری به عامل نمیدهیم.» این رویکرد «اعتمادگرا» میتواند در بازارهای حساس مانند بانکداری و بیمه برنده شود، اما در بازار تودهی خردهفروشی، عقبافتادگی محسوب میشود.
۳. چین (Alipay + WeChat Pay) – اردوگاه مستقل: در حالی که ویزا بزرگترین شبکه پرداخت جهان «خارج از چین» است، داخل چین، قضیه فرق میکند. علیپی (Alipay) اعلام کرده که تاکنون ۳ میلیارد تراکنش «پرداخت هوش مصنوعی» (AI Payment) را پردازش کرده و از ۹۵ درصد فریمورکهای عمومی عاملها پشتیبانی میکند. همزمان، ویچت پی (WeChat Pay) یک مجموعه کامل از «Skillهای هوش مصنوعی» و APIهای «دوستدار هوش مصنوعی» منتشر کرده است که به توسعهدهندگان اجازه میدهد با یک خط دستور (Prompt) پرداخت را در عاملهای خود جاسازی کنند. در چین، نبرد «عاملها در مقابل کارتهای اعتباری» اساساً معنا ندارد – چون چین سالهاست دور نقد و کارت را خط کشیده است. مسابقه در چین، بین علیپی و ویچت است، نه بین آنها و ویزا.
بخش پیامدهای راهبردی: «لحظه کارت بلو» هوش مصنوعی و مسئولیتناپذیری اخلاقی
در سطح حقوقی و نظارتی، این همکاری جعبه پاندورای تازهای را گشوده است. اداره حمایت مالی از مصرفکننده آمریکا (CFPB) در ژانویه ۲۰۲۶ یک مشاوره (Advisory) درباره «خریدهای آغازشده توسط عاملهای خودکار» منتشر کرده بود که در آن «تراکنشهای کارتی آغازشده توسط عامل» را در چارچوب قانون «Regulation Z» قرار داده بود. سؤال اساسی این است: اگر یک عامل هوشمند بهاشتباه برای من کالایی بخرد که نمیخواستم – یا در سقف هزینه تعیینشده تخلف کند – چه کسی مسئول است؟ آیا مسئولیت متوجه کاربر است (چون کارت اعتباری کاربر را متصل کرده)، متوجه OpenAI است (چون عامل را ساخته)، یا متوجه ویزا است (چون تراکنش را تأیید کرده)؟ ویزا در بیانیه خود ادعا کرده که «سیستمهای نظارت بر تراکنش و پیشگیری از تقلب» این خطرات را پوشش میدهند, اما نظریهپردازان حقوقی این ادعا را «خیلی زود، خیلی زود» میدانند.
از منظر فلسفی، این همکاری مرز میان «وکیل الکترونیک» (Electronic Agent) و «نماینده قانونی» را محو میکند. در حقوق قراردادها، یک «نماینده» (Agent) میتواند از طرف «موکل» (Principal) اقدام الزامآور انجام دهد – اما تا امروز، نمایندهها انسان بودند. اکنون ویزا و OpenAI در حال قانونی کردن «نمایندگی هوش مصنوعی» هستند. یک سند حقوقی که در آوریل ۲۰۲۶ منتشر شده، استدلال میکند که «یک عامل هوش مصنوعی نمیتواند بدون کسب اعتبارنامه پرداخت کاربر و تأیید صریح او، کاربر را به شرایط تسویه متعهد کند». اما وقتی کاربر سقف هزینهای «۱۰۰ دلار در روز» به عامل میدهد، آیا این یک «تأیید صریح» برای هر تراکنش جزئی محسوب میشود؟ این «معمای تأیید ضمنی» (Implied Consent Paradox) به زودی به دعوای حقوقی سراسری تبدیل خواهد شد.
«تراژدی اعتماد قابل برنامهریزی» اینجاست: ما میتوانیم یک عامل هوشمند را برای خرید کفش ورزشی برنامهریزی کنیم، اما نمیتوانیم آن را برای «عدالت» یا «اخلاق» برنامهریزی کنیم. اگر عامل من تشخیص دهد که ارزانترین کفش ممکن از یک کارخانه با کار کودکان تهیه شده – آیا او باید آن را نخرد؟ و آیا من به عنوان کاربر حق دارم عامل «اخلاقیتر» (اما گرانتر) را انتخاب کنم؟ ویزا و OpenAI این سؤالات را بیپاسخ گذاشتهاند.
بخش واکنشها: نقلقولهایی از دل بازار، دادگاه و خانه
«این یک معمای کلاسیک “زیرساخت در مقابل برنامه” است (Infrastructure vs. Application). ویزا با چسبیدن به ChatGPT، دارد شرط میبندد که در اقتصاد عاملمحور، مردم به کارتهای اعتباری سنتی وفادار میمانند. گوگل با UCP و AP2 شرط میبندد که عاملها از یک لایه پرداخت رمزنگاریشده و غیرکارتی استفاده میکنند. من پولم را روی گوگل میگذارم، اما کیف پولم را در ویزا نگه میدارم – تا زمانی که کارتهایم منقضی شوند.» – جیل کارلسون، تحلیلگر ارشد Fintech، (توییت، ۱۰ ژوئن ۲۰۲۶).
واکنش جامعه تجارت الکترونیک دوپاره است. یک خردهفروش آنلاین از آمازون در توییتر نوشت: «ویزا فقط ۴ درصد کارمزد میخواهد، در حالی که آمازون ۱۵ درصد. اگر ChatGPT بتواند مشتریان را به فروشگاه من بیاورد، من ده برابر خوشحالتر از آمازون هستم.» از سوی دیگر، اتحادیه فروشندگان مستقل آمریکا بیانیهای هشداردهنده صادر کرد: «اگر هوش مصنوعی تصمیم بگیرد که کدام محصول را از کدام فروشگاه بخرد، استقلال مصرفکننده نابود میشود. ما از کمیسیون تجارت فدرال میخواهیم این همکاری را بررسی کند.»
بازار رمزارزها نیز بیدار شده است. قیمت بیتکوین و اتریوم پس از اعلام این خبر حدود ۳ تا ۴ درصد ریزش کردند – سرمایهگذاران این حرکت را به نفع «پرداختهای فیات متمرکز» (Visa) و به ضرر «ارزهای غیرمتمرکز» تفسیر کردند. از سوی دیگر، استیبلکوینهای تحت حمایت غولهای فناوری (مانند دیام PayPal) ۸ تا ۱۲ درصد رشد کردند – زیرا تحلیلگران معتقدند مدل بعدی «پرداخت عاملمحور» احتمالاً استیبلکوینها را هم در بر خواهد گرفت.
موازی با «لحظه نتاسکیپ» در اواخر دهه ۱۹۹۰: در آن زمان، نتاسکیپ نشان داد که مرورگر میتواند مهمتر از سیستمعامل باشد. امروز، ویزا و OpenAI نشان میدهند که لایه پرداخت میتواند مهمتر از خود عامل باشد – چون بدون پرداخت، یک عامل فقط «دستیار حرفزن» است. «جنگ پرداختهای عاملمحور» در واقع جنگ بر سر «صندلی کارگردانی» تجارت قرن بیست و یکم است.
جدول مقایسه: چهار اردوگاه پرداخت عاملمحور در جهان ۲۰۲۶
| اردوگاه | بازیگر اصلی | لایه پرداخت | ساختار اعتماد | پشتیبانی از عاملهای ثالث | کارمزد تخمینی | جایگاه در جهان |
|---|---|---|---|---|---|---|
| غرب کارتمحور | Visa + OpenAI | کارت اعتباری Visa | متمرکز (پایش ویزا) | بله (از طریق ChatGPT) | ~۴٪ | بازار جهانی (غیر چین) |
| غرب پروتکلمحور | Google + UCP + AP2 | Mandates رمزنگاریشده | نیمهمتمرکز (قرارداد دیجیتال) | بله (از طریق Gemini) | نامشخص (کمتر از ۴٪) | آمریکا و اروپا |
| چین ابربرنامهمحور | Alipay + WeChat Pay | کیف پول دیجیتال (فیات) | متمرکز (دولت-شرکت) | بله (از طریق فریمورکهای اختصاصی) | ~۰.۶٪ (تخفیفخورده) | چین و شرق آسیا |
| جهان رمزمحور | (هنوز مشخص نیست) | استیبلکوین/ارز دیجیتال | غیرمتمرکز (بلاکچین) | خیر (در حال توسعه) | <۱٪ | مرزهای دیجیتال |
(دادههای ترکیبی از گزارشهای منتشرشده، ژوئن ۲۰۲۶)
جمعبندی: «لحظه چک الکترونیک» – آخرین سد اعتماد فرو ریخت
به این رویداد باید نام «لحظه دینرز کلاب هوش مصنوعی» (Diners’ Club Moment) را داد – اشاره به اولین کارت اعتباری جهان در سال ۱۹۵۰ که اعتماد میان غریبهها را در تجارت امکانپذیر کرد. امروز، ویزا و OpenAI همان کار را انجام میدهند، اما این بار اعتماد میان انسان و ماشین – نه میان خریدار و فروشنده. پرسش بیپاسخ این است: آیا نسل بعدی مصرفکنندگان، که با الکسا و سیری بزرگ شدهاند، واقعاً میخواهند یک هوش مصنوعی تصمیم بگیرد که چه بخرند؟ یا اینکه «لذت خرید» (فیزیکی، انسانی، غیرقابل پیشبینی) هنوز آنقدر ارزش دارد که مردم از کارت به دست گرفتن دست بر نمیدارند؟
یک چیز قطعی است: ویزا و OpenAI تار و پود تجارت الکترونیک را برای همیشه تغییر دادند. از امروز، مرز میان “پیشنهاد محصول” و “انجام معامله” محو شد. آینده “کلیک” نیست – بلکه “گفتن و فراموش کردن” است. و شاید این راحتترین راه برای خرج کردن پول باشد: به هوش مصنوعی بگویید “برایت خرید کن”، و او برود، مقایسه کند، انتخاب کند، بپردازد – و شما فقط قبض را ببینید. تراژدی اینجاست که با حذف “لحظه پرداخت” (لحظهای که بیشترین تأمل را میطلبد)، شاید راحتترین چیزی که از دست بدهیم، فرصت “توقف و فکر کردن” باشد. لحظهای که دیگر “سفارش نمیدهیم”، بلکه “اجازه میدهیم” – از آن لحظه به بعد، کیف پول دیگر متعلق به ما نیست. بلکه ما متعلق به کیف پول هوشمندی هستیم که به ما «میفروشد» بدون اینکه ما بدانیم.
۱۱ پاسخ به “Visa در رگهای ChatGPT: پایان «سفارش دادن» و آغاز «واگذاری اراده» به عاملهای هوشمند”
تشکر
خوب بود
دقیقا همینطوره
دقیقا همینطوره
مفید و کاربردی 👌
بدک نبود در کل
دمت گرم ستون
مفید و کاربردی 👌
تشکر
مرسی بابت محتوای ناب
مفید و کاربردی 👌